Cuatro manos en mi inversión. Solo una trabajaba para mí
Antes de invertir, dibuja quién toca tu dinero, quién vigila a cada uno y a quién podrás reclamar si algo sale mal. En mi caso eran cuatro, y solo una estaba de mi lado.
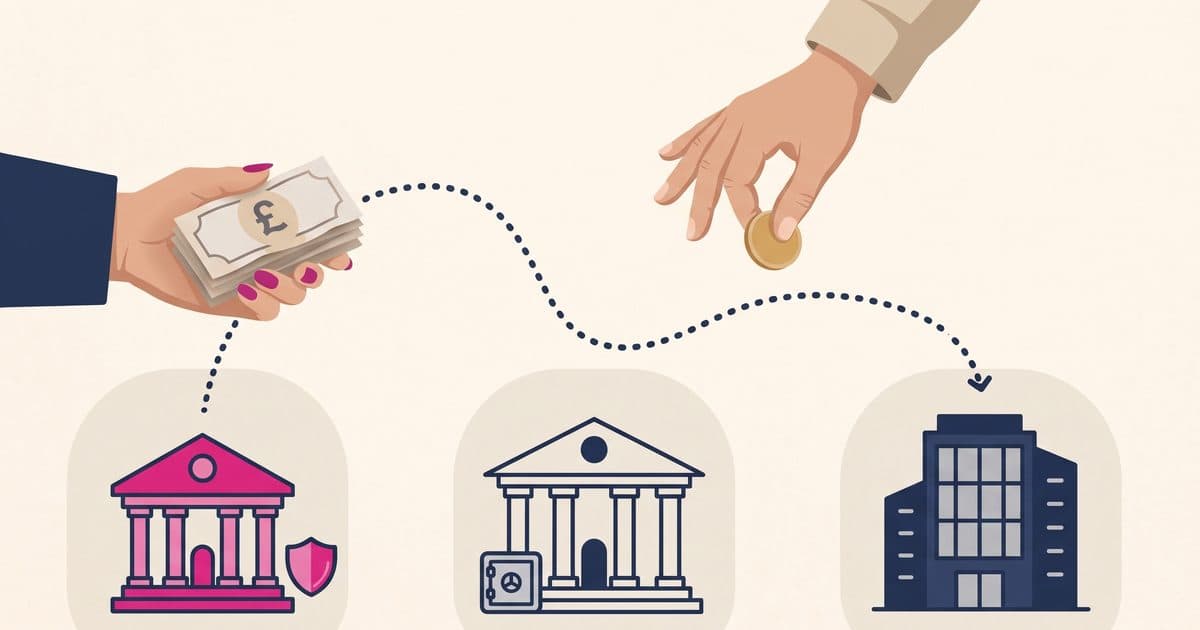
Cuando algo falla en un sistema informático, lo primero que hago es dibujarlo: qué piezas hay y quién responde de cada una.
Con mi inversión lo hice tarde. El dinero hizo este camino: salió de la cuenta de mi empresa, pasó por la cuenta de clientes de una solicitor y de ahí llegó al banco de la empresa que vendía la inversión. Y una cuarta mano se llevó una parte sin que yo le pagara nada: la deal sourcer que me presentó la operación.
Solo una de esas cuatro trabajaba para mí. Spoiler: fue la que me devolvió el dinero.
Tres tipos de vigilante
Hay tres tipos de vigilante. No lo supe hasta que fui víctima de un fraude:
El regulador. Pone las normas, da permiso para operar y castiga a quien las incumple. Es el árbitro que puede expulsar a un jugador. Pero no te devuelve nada. Y no todas las actividades tienen uno: los servicios financieros sí (la FCA), y el trabajo de los abogados también (la SRA); un rent-to-rent o el trabajo de una deal sourcer, no.
El Ombudsman o el esquema de reclamaciones. Atiende quejas de clientes, gratis, y puede obligar a una empresa a compensarte. Cada sector tiene el suyo: el Financial Ombudsman para bancos y otras empresas financieras, el Legal Ombudsman para abogados y, en el inmobiliario, dos esquemas de reclamaciones, The Property Ombudsman y el Property Redress Scheme.
El fondo de compensación. Paga cuando una empresa autorizada por el regulador quiebra o desaparece con tu dinero. Funciona como un seguro, con límites.
Todo esto es Reino Unido, pero en España, en lo financiero, la lógica es la misma: la CNMV vigila las inversiones y hay fondos de garantía para depósitos e inversiones.
Mano 1: la empresa
Lo que me vendían no era una casa, sino una inversión: dinero a cambio de rentabilidad. Las inversiones las vigila la FCA, el regulador financiero británico. Pregunté si la empresa estaba regulada y me dijeron que los contratos rent-to-rent no necesitaban su autorización. Es verdad. Lo que significaba lo entendí después: sin la FCA, tampoco hay Financial Ombudsman ni FSCS, el fondo de compensación. Los dos solo cubren a empresas autorizadas por ella. Si la empresa desaparece, como mucho te queda el segundo vigilante en su versión inmobiliaria, si está apuntada a uno, y con un techo de 25.000 libras. La mía lo estaba: lo cuento en el último post.
Qué comprobar:
El registro público de la FCA. Si no aparece, ¿qué protección te queda?
Companies House, el registro de empresas británico. Busca a cada director por su nombre. Yo solo miré la ficha de la empresa, vi perfiles limpios y me quedé tranquila. Después descubrí que una persona puede tener varios perfiles, y en los otros había un montón de empresas cerradas. Buscar por nombre cuesta dos minutos.
Las cuentas. Las de esta empresa "crecían cada año". Lo que no me planteé es que una empresa pequeña no necesita auditor. Son lo que la empresa dice de sí misma.
Las reseñas. Las de Trustpilot eran excelentes. Te cuentan cómo le ha ido a alguien hasta hoy, no qué hay detrás.
Mano 2: la deal sourcer
Una deal sourcer busca operaciones inmobiliarias para inversores. En Reino Unido no tiene un regulador propio. Tiene que estar apuntada a uno de los dos esquemas de reclamaciones del sector inmobiliario, el Property Redress Scheme o The Property Ombudsman, y la mía lo estaba.
No devuelve la inversión, pero a mí me sirvió: lo cuento en el último post.
Yo no le pagué nada, y eso me pareció una ventaja. No lo era: la empresa le pagaba comisión como agente de ventas, así que una parte de mis 31.150 libras acabó en su bolsillo. Si a un intermediario le paga quien vende la inversión, trabaja para quien vende, no para ti.
Mano 3: la solicitor
La solicitor me daba la tranquilidad de un notario, y me escribió que había visto los contratos de alquiler.
Esa solicitor no era mía. La había contratado la empresa y, aunque el contrato decía que me iba a representar, yo no era su cliente.
El Legal Ombudsman, que atiende quejas contra abogados, rechazó mi caso porque yo no era su cliente. Denunciarla ante la SRA, su regulador, sirve para castigarla, no para devolverte nada.
Qué comprobar:
Que ella y su despacho salen en el registro de la SRA. Es lo mínimo, no una garantía.
A quién representa de verdad. No importa quién pague la factura: si no tienes una carta de encargo a tu nombre, no es tu abogada.
Contrata tu propio solicitor. Si la empresa no puede enseñarte la documentación "por confidencialidad", que la vea él, que también está obligado a guardar secreto. Si tampoco se la enseñan a él, desconfía.
Mano 4: mi banco
El banco era la única mano de mi lado: mi empresa era su cliente. Está regulado por la FCA, tiene Ombudsman y, desde octubre de 2024, una norma que le obliga a devolver el dinero a las víctimas de ciertas estafas por transferencia. Así lo recuperé: lo cuento en el siguiente post.
Pero hay una trampa que dejó fuera a otras víctimas: la cuenta desde la que pagas tiene que estar a nombre de quien firma el contrato. Contrato de tu empresa, cuenta de tu empresa. Contrato a tu nombre, cuenta a tu nombre. Mezclarlas complica reclamar.
Antes de dar tu dinero
Lo que me habría gustado saber lo he convertido en una guía de preguntas: Antes de invertir en una operación inmobiliaria. En unos minutos ves qué manos de tu inversión tienen a alguien vigilándolas y cuáles no.
Si no te enseñan la documentación, yo desconfiaría.
De dónde sale todo esto
- Registro de la FCA: comprueba si una empresa está autorizada. Financial Services Register
- SRA: registro de solicitors. Solicitor check
- Payment Systems Regulator: protección de víctimas de estafas por transferencia desde el 7 de octubre de 2024. PSR
¿Te ha servido este artículo?